
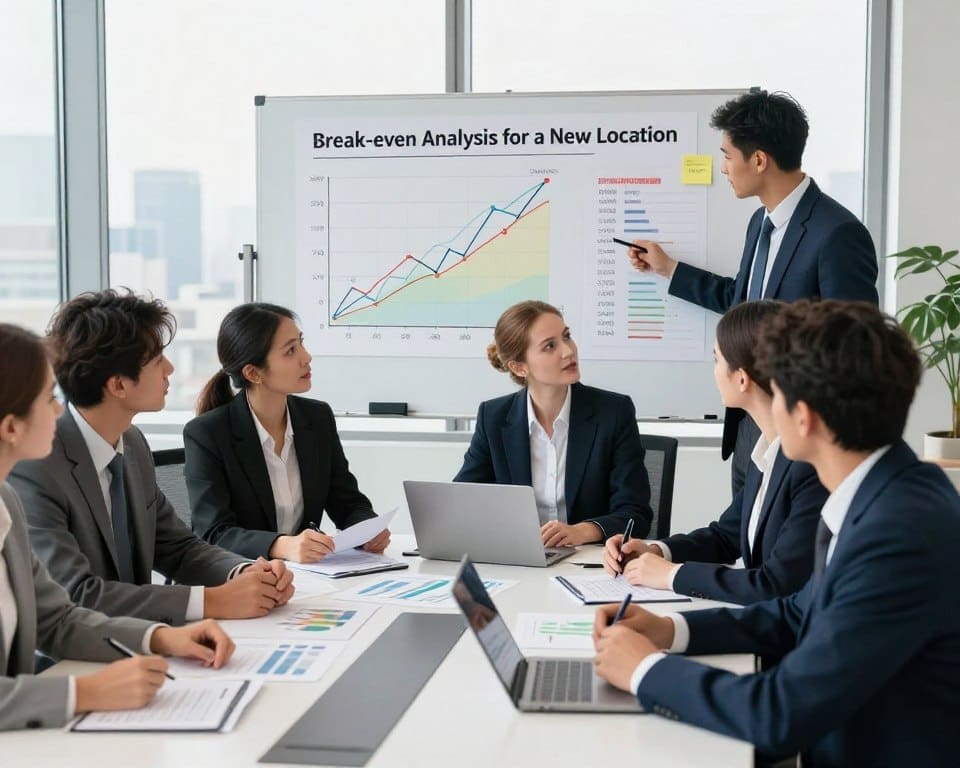
Een nieuwe vestiging openen vraagt om een helder financieel plan. Met een break-evenanalyse bereken je welke omzet nodig is om alle kosten terug te verdienen. Zo krijg je snel zicht op de haalbaarheid van je plan.
Je brengt eerst de vaste en variabele kosten in kaart. Daarna bepaal je het break-evenpunt: het moment waarop je vestiging geen verlies of winst maakt. Deze uitkomst helpt je bij je financiële planning en bij het vaststellen van realistische verkoopdoelen.
De analyse geeft ook richting aan keuzes over locatie, personeel, assortiment en investeringen. Je kunt de uitkomsten verwerken in je ondernemingsplan en beter onderbouwen of de nieuwe vestiging openen verstandig is.
Een break-evenanalyse maken voor een nieuwe vestiging
Een nieuwe vestiging vraagt om een helder financieel beeld. Met een break-evenanalyse zie je welke omzet nodig is om de kosten te dekken. Zo geef je jouw openingsplan een stevige basis.
Wat is een break-evenanalyse?
Een break-evenanalyse toont het punt waarop je totale opbrengsten gelijk zijn aan je totale kosten. Je maakt op dat moment geen winst en geen verlies. De uitkomst kan staan in euro’s of in het aantal producten dat je moet verkopen.
De break-evenberekening helpt je om een realistische omzetdoelstelling vast te leggen. Je ziet snel hoeveel klanten, orders of verkochte eenheden nodig zijn voor een gezonde start.
Waarom je de analyse maakt vóór de opening
Voor de opening wil je weten of de verwachte vraag voldoende is. Zet je vaste lasten, verkoopprijzen en marges naast de verwachte verkoop. Zo beoordeel je de financiële haalbaarheid van je plan voordat je grote verplichtingen aangaat.
Werk met een voorzichtig, realistisch en ambitieus scenario. Neem een trage start, seizoensinvloeden en veranderende marges mee. Deze aanpak maakt je openingsplan sterker en geeft ruimte voor tijdige bijsturing.
Welke gegevens je nodig hebt voor een betrouwbare berekening
Verzamel actuele cijfers over huur, lonen, verzekeringen, energie en marketing. Noteer ook voorraad, inkoopprijzen, verkoopprijzen en verwachte verkoopaantallen. Gebruik offertes en historische gegevens wanneer die beschikbaar zijn.
- vaste kosten per maand;
- variabele kosten per product of dienst;
- gemiddelde verkoopprijs en brutomarge;
- verwacht aantal klanten en verkopen.
Een zorgvuldige kostenanalyse voorkomt dat belangrijke posten ontbreken. Controleer de cijfers per scenario en leg vast welke aannames je gebruikt.
Vaste en variabele kosten van je nieuwe vestiging bepalen
Een betrouwbare break-evenanalyse begint met een helder overzicht van je bedrijfskosten. Splits elke uitgave op in vaste kosten en variabele kosten. Zo zie je welke lasten blijven staan en welke lasten meegroeien met je omzet.
Vaste kosten veranderen op korte termijn niet direct mee met je verkoop. Denk aan huur, vaste salarissen, afschrijvingen, verzekeringen, abonnementen en lokale heffingen. Neem bij je raming een realistische personeelsbezetting op.
Variabele kosten stijgen wanneer je meer verkoopt. Voorbeelden zijn inkoop, verpakkingsmateriaal, transactiekosten, verkoopcommissies en transport per bestelling. Koppel deze kosten aan een product of dienst, zodat je marge per verkoop zichtbaar wordt.
Noteer per product de verkoopprijs zonder btw. Trek de variabele kosten van dit bedrag af. Het resultaat is de contributiemarge per eenheid. Deze marge laat zien welk bedrag beschikbaar blijft voor vaste lasten en winst.
Een goede kostprijsberekening bevat meer dan inkoop en huur. Controleer ook indirecte kosten, opstartkosten, onderhoud en rente. Een volledige lijst voorkomt dat je het break-evenpunt te laag inschat.
- Controleer leverancierscontracten en betalingsvoorwaarden.
- Bereken personeelskosten met vakantiegeld en werkgeverslasten.
- Neem energie, software en onderhoud mee in je raming.
- Reserveer ruimte voor rustige verkoopmaanden.
Je brutomarge wordt sterker wanneer je processen efficiënt inricht. Automatisering, een zuinige werkomgeving en een slimme inkoop kunnen de kosten per verkoop verlagen. Praktische besparingstips helpen je om zulke keuzes gericht te beoordelen.
De break-evenomzet berekenen en gebruiken voor je ondernemingsbeslissing
Bereken eerst de contributiemarge als percentage van de omzet. Deel de contributiemarge per product door de verkoopprijs en vermenigvuldig de uitkomst met honderd. Deel daarna de totale vaste kosten per periode door dit margepercentage. Zo bereken je de break-evenomzet: de minimale omzet waarbij je geen winst of verlies maakt.
Je kunt het break-evenpunt berekenen in omzet én in verkochte eenheden. Deel voor het aantal eenheden de vaste kosten door de contributiemarge per product. Vergelijk deze uitkomst met je verkoopprognose, capaciteit en verwachte openingsperiode. Het verschil tussen je prognose en de minimale omzet geeft richting aan je verkoopdoel.
Ligt de benodigde omzet te hoog, kijk dan naar gerichte maatregelen. Verlaag bijvoorbeeld je vaste kosten, pas de verkoopprijs aan of kies voor een productmix met een hogere marge. Ook extra verkoopkanalen kunnen helpen. Bereken daarnaast de veiligheidsmarge, zodat je ziet hoeveel de omzet mag dalen voordat de vestiging verlies maakt.
Gebruik de uitkomst als basis voor je investeringsbeslissing, maar kijk niet alleen naar het break-evenpunt. Vul de analyse aan met een liquiditeitsplanning, de investeringsbehoefte, belastingen en scenario’s voor tegenvallende resultaten. Zo beoordeel je niet alleen wanneer de vestiging quitte speelt, maar ook of de opening financieel haalbaar blijft.